PHOTOVOLTAIK · EIGENTUM · PROJEKTPRÜFUNG
PV-Direktinvestment. Was Sie erwerben. Was Sie prüfen.
Ein PV-Direktinvestment bezeichnet hier den direkten Kauf einer konkret zugeordneten Photovoltaikanlage oder definierter Komponenten. Welche Eigentumsrechte übergehen, muss die Vertragsstruktur beantworten. Eigentum und Anlagenbetrieb sind getrennte Fragen. Dieser Leitfaden hilft Kapitalanlegern und Unternehmern, Anbieter, Projektunterlagen und Zahlungswege zu prüfen, bevor sie in Photovoltaik investieren. Fragen Sie aktuelle Angebote, Mindestkapital und die vollständige Projektkalkulation für Ihr Vorhaben an.
Unterlagen für Ihre Entscheidung
Prüfen Sie nicht nur, was ein Anbieter sagt. Prüfen Sie, welches Dokument die Aussage trägt und welche Frage noch offenbleibt.
Orientierung für Kapitalanleger. Keine individuelle Anlageempfehlung.
Was ist ein Photovoltaik-Direktinvestment?
Der Produktname allein beweist weder Eigentum noch einen bestimmten Leistungsumfang. Bei einem tatsächlichen Anlagenkauf steht ein physischer Sachwert im Mittelpunkt. Ein als Solar-Investment beworbenes Darlehen, eine Gesellschaftsbeteiligung oder ein Wertpapier ist davon zu unterscheiden. Anleger müssen Kaufgegenstand, Betrieb und Verantwortung anhand der jeweiligen Verträge prüfen; eine rechtliche Produktklassifikation lässt sich aus der Werbung nicht ableiten.
PV-Direktinvestment: Anbieter und Unterlagen prüfen
Diese Checkliste hilft Ihnen beim Vergleich konkreter Angebote. Markieren Sie je Punkt: belegt, nur zugesagt oder noch offen. Eine Werbeaussage ersetzt keine passende Vertragsunterlage.
01
Projektstatus
Ist die Photovoltaikanlage geplant, im Bau oder bereits in Betrieb? Welche Genehmigungen und Voraussetzungen fehlen noch? Trennen Sie einen geplanten Meilenstein von einem tatsächlich erreichten Zustand.
Welches Dokument beantwortet das?
Projektstatusbericht, Genehmigungen, Bauzeitenplan beziehungsweise Inbetriebnahme- und Abnahmeprotokoll.
02
Eigentum und Kaufgegenstand
Was erwerben Sie genau: eine ganze Anlage, abgegrenzte Komponenten oder andere Rechte? Sind Module, Wechselrichter und Zuordnung eindeutig beschrieben? Lassen Sie den Eigentumsübergang und Rechte Dritter fachlich prüfen.
Welches Dokument beantwortet das?
Kaufvertragsentwurf, Anlagenverzeichnis, Zuordnungsplan und Nachweise zu bestehenden Sicherheiten.
03
Netzanschluss und Flächenrechte
Sind Standort und Betrieb rechtlich sowie technisch abgesichert? Passt die Dauer der Nutzungsrechte zur Kalkulation? Klären Sie Anschlussstatus, offene Bedingungen und mögliche Zusatzkosten.
Welches Dokument beantwortet das?
Netzanschlussunterlagen, Pacht-/Nutzungsvertrag, Rechteverzeichnis und Anschlusskostenaufstellung.
04
Investition und laufende Kosten
Welche Positionen sind im Kaufpreis enthalten? Welche kommen hinzu? Fragen Sie auch nach Wartung, Betriebsführung, Versicherung, Finanzierung, Rücklagen und möglichem Austausch von Technik.
Welches Dokument beantwortet das?
Detailliertes Angebot, vollständige Kostenübersicht und zugehörige Leistungs-/Gebührenvereinbarungen.
05
Stromertrag und Erlösannahmen
Welche Strommenge und welcher Preis bilden die Prognose? Für welchen Zeitraum gilt die Annahme? Prüfen Sie Abzüge, Abregelung, technische Verluste und ein Szenario mit weniger Einnahmen.
Welches Dokument beantwortet das?
Ertragsgutachten, Wirtschaftlichkeitsrechnung, Messkonzept und Vergütungs-/Vermarktungsverträge.
06
Betrieb und Verpflichtungen
Wer überwacht, wartet und repariert die Solaranlage? Welche Aufgaben bleiben bei Ihnen? Klären Sie Ausfälle, Berichte, Versicherungsbedingungen und die Vertretung bei einem Wechsel des Dienstleisters.
Welches Dokument beantwortet das?
Betriebsführungs- und Wartungsvertrag, Versicherungspolice und anonymisierte Musterabrechnung.
07
Anbieter und Vertragspartner
Mit welcher Gesellschaft schließen Sie welchen Vertrag? Stimmen Firmenname, Vertretung und Leistungsumfang zusammen? Belegte Referenzen sollen zur tatsächlichen Vertragsrolle passen.
Welches Dokument beantwortet das?
Registerauszug, Vertragsentwürfe, Rollenübersicht und Nachweise realisierter Projekte.
08
Kapitalbindung und Ausstieg
Unter welchen Bedingungen können Sie verkaufen oder übertragen? Gibt es Zustimmungserfordernisse, Gebühren oder verbleibende Verpflichtungen? Ein möglicher Verkauf ist kein zugesagter Käufer und kein garantierter Preis.
Welches Dokument beantwortet das?
Übertragungs-/Kündigungsklauseln, Laufzeitregelungen sowie Vereinbarungen zu Rückbau und Vertragsende.
So machen Sie Ihre Anbieterprüfung nachvollziehbar
Notieren Sie zu jeder wichtigen Aussage die passende Unterlage, deren Stand und Ihre offene Frage.
Für wen kommt ein PV-Direktinvestment infrage?
Dieser Leitfaden richtet sich an Kapitalanleger und Unternehmer, die ein konkretes Solarprojekt prüfen möchten. Eine Entscheidung braucht ausreichend Zeit für Unterlagen, wirtschaftliche Szenarien und unabhängige rechtliche sowie steuerliche Beratung.
Klären Sie zuerst Ihren Anlagehorizont, Ihren Liquiditätsbedarf und Ihre Fähigkeit, Verluste oder zusätzliche Kosten zu tragen. Prüfen Sie, ob die Kapitalbindung und laufenden Verpflichtungen zu Ihrer Situation passen. Aus einer möglichen steuerlichen Wirkung folgt keine persönliche Eignung.
Ob ein konkretes Logic-Energy-Angebot zu Ihnen passt, hängt von den aktuellen Projekt- und Vertragsunterlagen ab. Fragen Sie Mindestinvestition, verfügbare Projekte und Finanzierungsmöglichkeiten für Ihr Vorhaben an.
Eigentum und Anlagenbetrieb: zwei getrennte Fragen
Im EEG ist der Anlagenbetreiber die Person, die die Anlage zur Stromerzeugung nutzt. Eigentum ist dafür nicht entscheidend. Der Erwerb von Modulen beantwortet deshalb noch nicht, wer in Ihrem Projekt Anlagenbetreiber ist oder wer Ihnen eine konkrete Zahlung schuldet.
Lassen Sie im Angebot drei Punkte nebeneinander festhalten: Ihren Kaufgegenstand, den Anlagenbetreiber und die Person oder Gesellschaft, die Ihre vereinbarten Leistungen schuldet. Rollen können zusammenfallen; das darf aber nicht allein aus einer Markenbezeichnung abgeleitet werden. Gesetzliche Einordnung: EEG § 3 Nr. 2.
PV-Anlage und PV-Module: Was erwerben Sie?
Ein nachvollziehbares Angebot beschreibt den Kaufgegenstand so genau, dass er dem Projekt eindeutig zugeordnet werden kann. Prüfen Sie die technischen Bestandteile, Standortdaten und vertraglichen Anlagen gemeinsam. Kaufgegenstand, Stromerlös und Betriebspflicht sind getrennte Fragen.
Bei einer Aufteilung nach Wechselrichtern oder Modulfeldern reicht die Bezeichnung einer Einheit nicht aus. Fragen Sie nach der Abgrenzung der PV-Module, Messung und Erlöszuordnung. Prüfen Sie außerdem, welche Rechte an gemeinsam genutzter Infrastruktur bestehen und wie Ersatz oder Umbau geregelt werden. Bei Solarparks ist ebenso zu klären, welche Solaranlagen oder Teilanlagen Ihnen als Eigentümer zugeordnet werden.
Ein Kaufvertrag erklärt nicht automatisch, wer den Betrieb organisiert. Nach § 433 BGB schuldet der Verkäufer beim Sachkauf die Übergabe und Eigentumsverschaffung; der Vertragsschluss allein belegt noch keinen vollzogenen Eigentumsübergang. Nehmen Sie Betriebsführungsvertrag, Nutzungsrechte und Versicherungsbedingungen hinzu. Lassen Sie feststellen, wann welche Rechte übergehen, ob Sicherheiten bestehen und wer im Störungsfall handeln kann.
PV-Investments: Investitionssumme, Erträge und Renditen prüfen
Eine Renditeprognose ist nur nachvollziehbar, wenn Bezugsgröße, Zeitraum und Annahmen offengelegt sind. Fragen Sie, ob eine Kennzahl die gesamte Investitionssumme oder nur das Eigenkapital betrifft, ob sie vor oder nach Steuern berechnet wurde und welche Kosten darin fehlen.
Vergleichen Sie Erträge und Renditen auf derselben Grundlage. Für PV-Investments zählen der tatsächliche Zahlungsfluss und Ihre verbleibenden Verpflichtungen, nicht allein eine beworbene Prozentzahl.
Prüfen Sie Stromertrag, Stromerlös, Kosten und verbleibende Liquidität einzeln. Lassen Sie sich die vollständige Kalkulation und ein Szenario mit geringeren Erlösen oder höheren Kosten erklären.
1
Stromertrag
Prognostizierte oder gemessene Strommenge in kWh, Zeitraum und technische Annahmen. Stromertrag ist noch kein Geldbetrag.
2
Erlöse
Verkaufte Strommenge × vereinbarter Preis ergibt in einer vereinfachten Rechnung den Stromverkaufserlös. Erst danach werden vereinbarte Kosten und weitere Zahlungspositionen berücksichtigt. Für die Projektkalkulation benötigen Sie die vollständigen Zahlungsströme.
3
Kosten
Betrieb, Wartung, Versicherung, Finanzierung und weitere Verpflichtungen.
4
Liquidität
Verbleibender Zahlungsfluss nach Abzügen und Zahlungen; Szenarien vergleichen.
EEG-Vergütung: Zahlungsdauer von 20 Jahren und Bedingungen
Investoren können Einnahmen aus dem erzeugten und verkauften Solarstrom erhalten, soweit ihre Verträge diese Erlöse zuordnen. Für die Wirtschaftlichkeit zählen Anlagenleistung, tatsächlich vermarktete Strommenge, Inbetriebnahmezeitpunkt und der jeweilige Preis. Welcher Absatzweg die Einnahmen trägt, muss zum konkreten Projekt passen. Prüfen Sie Vergütungsgrundlage, Laufzeit, Vertragspartner und mögliche Abzüge. Ein hoher Stromertrag allein belegt keine hohe Rendite.
Ein PPA ist ein Stromabnahmevertrag; seine Bedingungen sind ebenso zu lesen wie die Vereinbarung mit einem Direktvermarkter. Fragen Sie, ob Solarstrom ins öffentliche Netz eingespeist oder an einen Abnehmer verkauft wird und wer die Abrechnung kontrolliert.
Die Bundesnetzagentur veröffentlicht Informationen zur EEG-Förderung. Das Erneuerbare-Energien-Gesetz (EEG) bildet dafür die gesetzliche Grundlage. § 25 EEG sieht für Marktprämie und Einspeisevergütung grundsätzlich eine Zahlungsdauer von 20 Jahren ab Inbetriebnahme vor, soweit keine abweichende Bestimmung gilt. Bei gesetzlich bestimmten anzulegenden Werten verlängert sich der Zeitraum bis zum 31. Dezember des zwanzigsten Jahres der Zahlung. Fördervoraussetzungen und Zahlungshöhe müssen zur Anlage passen. Die Regelung garantiert weder eine bestimmte Strommenge noch jährlichen Gewinn oder Ihre persönliche Anlegerauszahlung.
Photovoltaik-Investment: Stromerlös und Pacht trennen
Eine eigene PV-Anlage kann über längere Zeit Einnahmen aus einem realen Sachwert ermöglichen. Dafür müssen Flächennutzung, Betrieb und Erlöszuordnung vertraglich tragfähig sein; laufende Kosten und Ausfälle bleiben zu berücksichtigen. Ein langer Kalkulationszeitraum ist keine Zusage stabiler Erträge.
Bei einer Flächenpacht schuldet der Pächter die vereinbarte Pacht an den Verpächter, § 581 BGB. Für den Anlageninvestor kann diese Pacht eine Kostenposition sein; sie ist nicht automatisch eine zusätzliche Einnahme. Ob ein anderer Vertrag Pacht an einen Anlageneigentümer vorsieht, muss aus dessen Vereinbarungen hervorgehen. Anlageformen und Erlöswege im Überblick.
Photovoltaik-Anlage: Standort und Ertragsprognose
Standort, Sonneneinstrahlung und Anlagenaufbau beeinflussen den Stromertrag. Fraunhofer ISE verwendet für Ertragsgutachten Strahlungs- und Wetterdaten sowie Systemsimulationen und berücksichtigt Verluste durch Verschmutzung und Reihenverschattung. Für Ihre Prüfung brauchen Sie die zur konkreten Anlage gehörende Prognose mit Verlustannahmen, nicht einen pauschalen Deutschlandwert. Quelle: Fraunhofer ISE, Ertragsgutachten.
Photovoltaikanlagen erzeugen erneuerbaren Strom und können im Energiesystem fossile Stromerzeugung ersetzen. Eine bezifferte CO₂-Reduktion Ihres PV-Direktinvestments erfordert jedoch eine eigene nachvollziehbare Bilanz. Quelle: Fraunhofer ISE, PV-Fakten, Stand 20.08.2026 . Ein Beitrag zur Energiewende ersetzt keine wirtschaftliche Prüfung.
Risiken beim Photovoltaik-Direktinvestment
Eine reale Solaranlage macht eine Investition nicht automatisch sicher. Prüfen Sie technische Ausfälle, geringeren Stromertrag, Bauverzögerungen, Kostensteigerungen, den Ausfall von Vertragspartnern und Einschränkungen beim Verkauf. Die Auswirkungen hängen von Projekt, Vertragsstruktur und Absicherung ab.
Versicherung und Wartung haben einen bestimmten Leistungsumfang. Lesen Sie Ausschlüsse, Selbstbehalte, Fristen und Voraussetzungen. Eine Police ist kein Beleg dafür, dass jede wirtschaftliche Abweichung gedeckt ist. Lassen Sie auch den Fall durchspielen, dass eine Leistung nicht oder verspätet erbracht wird.
Für Erfahrungsberichte zählen belegbare Daten: Welches Projekt, welcher Zeitraum, welche Gesellschaft und welche Rolle? Unterscheiden Sie Prognosen von dokumentierten Betriebsergebnissen. Einzelne Referenzen begründen keine Zusage für Ihr Projekt.
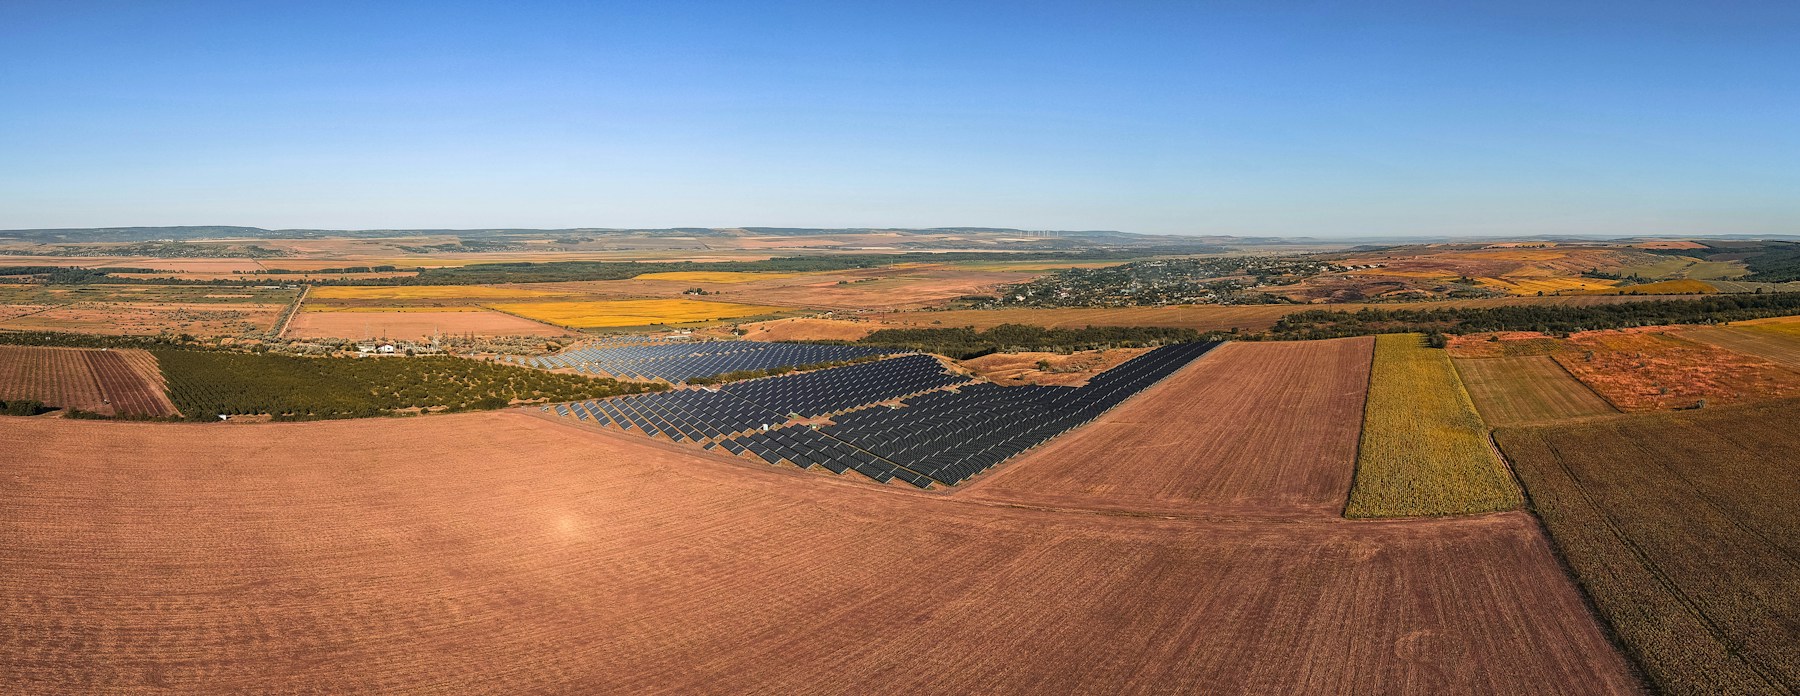
Symbolfoto: Vlad Burac / Unsplash.
Investitionsabzugsbetrag (IAB), Sonderabschreibung und AfA
Der Investitionsabzugsbetrag (IAB) nach § 7g Abs. 1 EStG ermöglicht unter gesetzlichen Voraussetzungen, vor einer künftigen Anschaffung oder Herstellung bis zu 50 % der voraussichtlichen Kosten gewinnmindernd abzuziehen. Begünstigt sind abnutzbare bewegliche Wirtschaftsgüter des Anlagevermögens. 50 % Gewinnabzug bedeuten keine 50 % Steuererstattung; die Wirkung auf Ihre Steuerbelastung hängt von den persönlichen und betrieblichen Verhältnissen ab.
Der maßgebliche Betriebsgewinn darf 200.000 Euro nicht überschreiten; IAB und Hinzurechnungen bleiben bei dieser Grenzprüfung unberücksichtigt.
Die reguläre Investitionsfrist reicht bis zum Ende des dritten Wirtschaftsjahres nach dem Abzugsjahr. Wird der IAB bis dahin nicht entsprechend hinzugerechnet, muss der betreffende Teil nach § 7g Abs. 3 EStG rückgängig gemacht werden. Für ältere Abzugsjahre können gesetzliche Übergangsregeln gelten. Der IAB betrifft eine künftige begünstigte Investition.
Für seit 2024 angeschaffte oder hergestellte begünstigte Wirtschaftsgüter ist die Sonder-AfA auf insgesamt bis zu 40 % erhöht. Diese Sonderabschreibung nach § 7g Abs. 5 EStG kann im Anschaffungs-/Herstellungsjahr und den vier folgenden Jahren zusätzlich zur regulären AfA genutzt werden; sie gilt nicht pauschal vollständig im ersten Jahr. Die Gewinngrenze gilt hier im Vorjahr. Wurden Anschaffungs- oder Herstellungskosten nach § 7g Abs. 2 EStG herabgesetzt, verringert sich auch die Bemessungsgrundlage der Sonder-AfA; 50 % IAB und 40 % Sonder-AfA dürfen nicht einfach als 90 % der ursprünglichen Investition addiert werden. Rechtsgrundlage: § 7g Abs. 2, 5 und 6 EStG und § 52 Abs. 16 EStG.
Beide Begünstigungen verlangen die gesetzlich vorgesehene Vermietung oder ausschließliche beziehungsweise fast ausschließliche betriebliche Nutzung in einer inländischen Betriebsstätte bis zum Ende des Folgejahres. Beträge und Voraussetzungen sind steuerlich zu prüfen.
Prüfen Sie vorher die mögliche Steuerbefreiung der PV-Einnahmen nach § 3 Nr. 72 EStG. Sie betrifft bestimmte Gebäudeanlagen und Leistungsgrenzen; daraus folgt keine automatische Kombination mit § 7g. Amtliches EStG: §§ 3, 7g und 52.
Soweit Ausgaben unmittelbar mit steuerfreien Einnahmen zusammenhängen, verbietet § 3c Abs. 1 EStG ihren Abzug als Betriebsausgaben oder Werbungskosten. Lassen Sie deshalb Steuerbefreiung und Ausgabenabzug zusammen prüfen. § 3c EStG.
Vertiefung: IAB bei Photovoltaik: Voraussetzungen und Prüfung.
Häufige Fragen zum PV-Direktinvestment
Wie erkenne ich einen nachvollziehbaren PV-Direktinvestment-Anbieter?
Prüfen Sie eindeutige Vertragspartner, vollständig erklärte Leistungen und dokumentierte Projektdaten. Jede relevante Aussage sollte sich einer Unterlage zuordnen lassen. Offene Genehmigungen, Kosten oder Rechte gehören ausdrücklich auf den Tisch.
Werde ich bei jedem Direktinvestment Eigentümer einer ganzen Anlage?
Das lässt sich aus der Bezeichnung allein nicht ableiten. Prüfen Sie den beschriebenen Kaufgegenstand und die Vertragsstruktur. Entscheidend sind die vereinbarten Rechte, die eindeutige Zuordnung und die Regelung des Übergangs.
Welche Unterlagen sollte ich vor einer Entscheidung sehen?
Mindestens die für das konkrete Angebot relevanten Vertragsentwürfe, die Beschreibung und Zuordnung des Kaufgegenstands, Projektstatus, Flächen- und Netzunterlagen sowie eine vollständige Wirtschaftlichkeitsrechnung. Hinzu kommen Betriebs-, Wartungs- und Versicherungsunterlagen. Offene oder fehlende Dokumente ausdrücklich klären.
Wie viel Kapital brauche ich für ein PV-Direktinvestment?
Die notwendige Investition ergibt sich aus dem konkreten Angebot einschließlich Nebenkosten und laufender Verpflichtungen. Prüfen Sie Finanzierung, Liquiditätsreserve und Kapitalbindung anhand aktueller Unterlagen.
Sind Rendite und Steuervorteile garantiert?
Prognosen sind keine Garantie. Erlöse, Kosten und steuerliche Wirkungen haben unterschiedliche Voraussetzungen. Verlangen Sie transparente Annahmen und ein schwächeres Szenario. Eine individuelle steuerliche oder rechtliche Beurteilung gehört in die Hände qualifizierter Berater.
Kann ich meine Photovoltaikanlage später verkaufen?
Prüfen Sie die konkreten Übertragungsregeln, nötige Zustimmungen und mögliche Kosten. Eine vertraglich mögliche Übertragung bedeutet keine jederzeitige Handelbarkeit, keinen vorhandenen Käufer und keinen zugesagten Verkaufspreis.
Vom Verständnis zur konkreten Projektprüfung
Notieren Sie zuerst offene Fragen aus der Checkliste. Vergleichen Sie danach Vertragsunterlagen und Kalkulation miteinander. Besprechen Sie die verbleibenden rechtlichen, steuerlichen und technischen Fragen vor einer Bindung mit geeigneten unabhängigen Fachleuten.
Beschreiben Sie Ihre offene Frage zum Kaufgegenstand, zu Verträgen oder zur Kalkulation. Für ein konkretes Angebot benötigen Sie aktuelle Projektunterlagen und geklärte Zuständigkeiten.
Hinweise und Quellen
Dieser Artikel dient der allgemeinen Information. Er ist keine individuelle Anlage-, Steuer- oder Rechtsberatung. Ob und welche Rechte, Pflichten oder steuerlichen Wirkungen ein konkretes Angebot auslöst, muss anhand aktueller Unterlagen und Ihrer individuellen Situation geprüft werden. Eine Prognose ist keine Garantie.
Redaktion Logic Energy · Artikelstand: 20. Oktober 2026 · Rechtsquellen: 13. Oktober 2026
- EEG § 3: Anlagenbetreiber und Inbetriebnahme – .
- Bundesnetzagentur: EEG-Förderung und Fördersätze – .
- Amtliches EStG-Gesamtgesetz: §§ 3 Nr. 72, 7g und 52 Abs. 16 .