PV-Anlage erweitern im Gewerbe: Vergütung, Schwellen und Anschluss
kWp bezeichnet hier die Modul-Nennleistung unter Standard-Testbedingungen. Für gesetzliche Grenzen ist jeweils die im betreffenden Gesetz bezeichnete installierte Leistung maßgeblich; Modul- und Wechselrichterleistung sind keine austauschbaren Werte.
Sie betreiben eine Photovoltaikanlage auf Ihrem Gewerbedach und möchten zusätzliche PV-Module installieren? Dieser Leitfaden richtet sich an Unternehmen, die ihren Strombedarf durch neue Verbraucher erhöhen oder freie geeignete Flächen nutzen wollen. Er zeigt, welche Unterlagen Sie für Vergütung, Anmeldung und technische Auslegung Ihrer Anlagenerweiterung brauchen.
Die kurze Antwort
Wer eine PV-Anlage erweitern will, sollte Vergütung, Technik und Steuerrecht getrennt prüfen. Die zwölf aufeinanderfolgenden Kalendermonate in § 24 EEG sind eine Zusammenfassungsregel für bestimmte Zahlungsansprüche und Leistungsschwellen, keine Frist, innerhalb derer ein Betrieb erweitern muss. Neue Module bekommen ihr eigenes Inbetriebnahmedatum; der Bestand wird nicht allein durch einen echten Zubau neu vergütet. Für die Wirtschaftlichkeit zählen zusätzlich nutzbarer Solarstrom, vollständige Kosten und die Bedingungen am Netzanschluss. Clearingstelle EEG|KWKG: Erweiterung und Vergütung.
Ein Gewerbebetrieb kann eine bestehende PV-Anlage vergrößern wollen, weil freie Dachfläche vorhanden ist oder neue Verbraucher hinzukommen: Ladepunkte, Wärmepumpen oder zusätzliche Produktionsprozesse. Ob der Zubau technisch möglich und wirtschaftlich sinnvoll ist, muss standortbezogen geprüft werden. Der Beitrag konzentriert sich auf zusätzliche Modulleistung; den größeren Zusammenhang erklärt der Leitfaden Photovoltaik Industrie.
Bestand und Erweiterungsfrage beschreiben
Beschreiben Sie Standort, Bestand, geplante Zusatzleistung und Ihre Frage zu Dach, Anschluss oder Messung.
Erweiterungsfrage stellenErweiterung der PV-Anlage: zusätzliche Solarmodule auf vorhandenen Flächen
Kurz gesagt: Freie Dachflächen, Fassade, Carport und Nebengebäude sind mögliche Prüffelder für zusätzliche Module. Tragfähigkeit, elektrische Auslegung und verfügbare Anschlussleistung sind einzeln nachzuweisen. § 13 NAV: elektrische Installation in der Niederspannung .
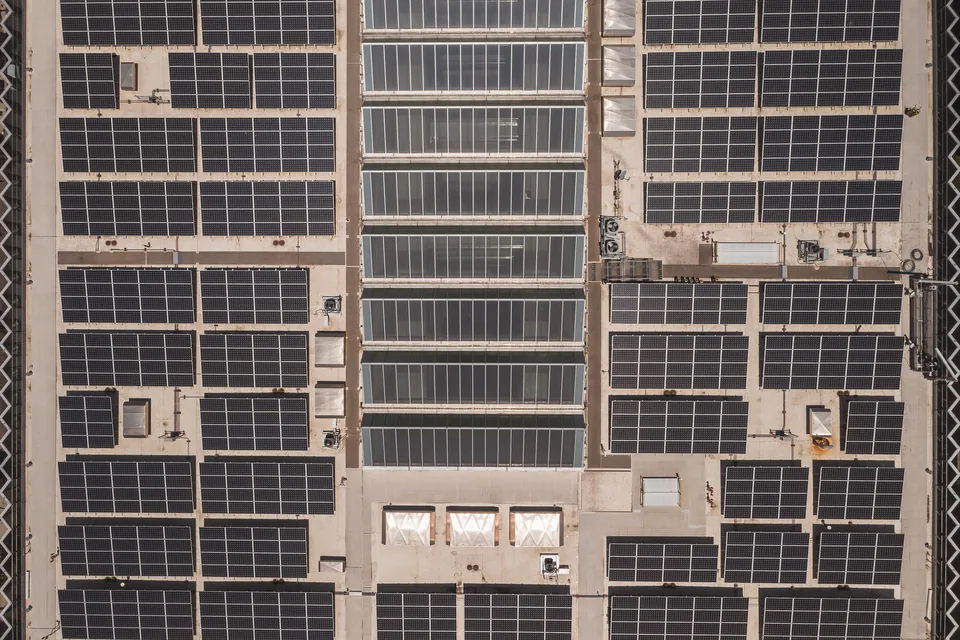
Eine Erweiterung bedeutet hier, zusätzliche Module auf bislang ungenutzten Flächen zu installieren und bestehende Module weiterzubetreiben. Ob Dach, Fassade, Carport oder Nebengebäude geeignet sind, hängt von der baulichen und elektrischen Planung ab. Für Arbeiten an der elektrischen Anlage im Anwendungsbereich der Niederspannungsanschlussverordnung verlangt § 13 NAV ein im Installateurverzeichnis eines Netzbetreibers eingetragenes Installationsunternehmen.
Bei zusätzlichen Modulen sollten Planer die Wechselrichterdaten, zulässigen Eingangsspannungen und Ströme, Stringauslegung und Schutztechnik anhand der konkreten Herstellerunterlagen prüfen. Ob vorhandene Geräte weitergenutzt werden können, bleibt eine Einzelfallfrage. Die statische Prüfung muss die konkrete Konstruktion und zusätzliche Lasten berücksichtigen. Auch ein Speicher lässt sich als gesonderte Option prüfen; dafür verweisen wir auf Gewerbespeicher nachrüsten.
Was bringt ein Stromspeicher bei einer Erweiterung? Ein Stromspeicher kann selbst erzeugten Solarstrom für späteren Stromverbrauch bereitstellen und so den Eigenverbrauch erhöhen. Er vergrößert die Stromerzeugung der Module nicht. Solarwatt nennt Speicher und Energiemanagement als Möglichkeiten neben zusätzlichen Modulen. Ob dadurch Ihre Stromkosten sinken, hängt von Nutzungsprofil, Verlusten und vollständigen Zusatzkosten ab. Solarwatt, 17. Juli 2026: Erweiterungsoptionen.
Können neue PV-Module an den bisherigen Wechselrichter? Das ist nur bei geeigneter Auslegung möglich. SMA erläutert für bestimmte Polystring-Konfigurationen gleiche Modulzahlen je parallelem String und passende elektrische Kennwerte am gemeinsamen MPP-Tracker. Diese Planungshinweise vom 27. November 2020 ersetzen keine Freigabe für ein konkretes Gerät. Prüfen Sie außerdem Ausrichtung, Verschattung und die heutigen Herstellerunterlagen; eine pauschale maximale Anlagenerweiterung lässt sich daraus nicht ableiten. SMA: Solaranlagen kostenoptimiert auslegen.
Unterlagen vor einer Entscheidung
| Bereich | Benötigte Grundlage | Offene Prüfung |
|---|---|---|
| BereichBestand | Benötigte GrundlageInbetriebnahmedaten, MaStR-Nummern, Vergütungs-/Vermarktungsunterlagen | Offene PrüfungWelche Module werden weiterbetrieben, ersetzt oder ergänzt? |
| BereichTechnik | Benötigte GrundlagePlan, Herstellerdaten, statische Beurteilung, Anschluss- und Messunterlagen | Offene PrüfungWelche Bauteile sind weiter nutzbar? |
| BereichVerbrauch | Benötigte GrundlageLastprofil und Erzeugungsprofil auf passender zeitlicher Auflösung | Offene PrüfungWie viel zusätzliche Erzeugung ist zeitgleich im Betrieb nutzbar? |
| BereichKosten | Benötigte GrundlageGetrennte Angebote, Netz-/Messkosten und laufende Positionen | Offene PrüfungWelche Kosten sind Zusatzkosten und welche fallen ohnehin an? |
EEG-Recht: Vergütung und Anlagenzusammenfassung beim Zubau
Kurz gesagt: § 24 Absatz 1 EEG fasst mehrere Anlagen unter mehreren kumulativen Bedingungen für bestimmte Zahlungsansprüche und die Größe nach § 21 oder § 22 zusammen – jeweils für den zuletzt in Betrieb gesetzten Generator. Die Vorschrift macht Alt und Neu nicht für sämtliche Rechtsfragen zu einer einheitlichen Anlage. Ein Zubau erhält sein eigenes Vergütungsregime; bei gemeinsamer Messung ist die Strommengenzuordnung gesondert zu betrachten. § 24 EEG: Zweck und Voraussetzungen der Zusammenfassung.
Für die vergütungsrechtliche Zusammenfassung müssen nach § 24 Absatz 1 EEG räumlicher Zusammenhang, gleichartige erneuerbare Energie, ein leistungsabhängiger Zahlungsanspruch und Inbetriebnahme innerhalb von zwölf aufeinanderfolgenden Kalendermonaten zusammenkommen. Räumlicher Zusammenhang umfasst dasselbe Grundstück, Gebäude oder Betriebsgelände oder sonst unmittelbare räumliche Nähe. Gebäudesolaranlagen und Freiflächenanlagen werden nach Absatz 1 nicht miteinander zusammengefasst. Für ausschließlich auf, an oder in Gebäuden oder Lärmschutzwänden angebrachte Anlagen sieht die aktuelle Vorschrift eine Ausnahme vor, wenn sie nicht hinter demselben Netzverknüpfungspunkt betrieben werden; § 100 Absatz 23 enthält den Übergang für vor dem 16. Mai 2024 in Betrieb genommene Anlagen. Ein gemeinsamer Netzverknüpfungspunkt ersetzt deshalb nicht pauschal alle anderen Voraussetzungen.
Wie zählen die zwölf Kalendermonate konkret? Die Clearingstelle zeigt das an einem Beispiel: Eine erste Inbetriebnahme am 10. April 2024 und ein Zubau am 5. März 2025 liegen innerhalb der maßgeblichen zwölf Kalendermonate. Ein Zubau am 5. April 2025 liegt außerhalb dieses Zeitfensters. Die weiteren Voraussetzungen bleiben zu prüfen. Das ist kein Verbot, später eine PV-Anlage zu erweitern, und keine allgemeine Regel für Steuerrecht oder Netzanschluss. Clearingstelle: Berechnung des Zwölf-Monats-Zeitraums.
Beim echten Zubau behalten bestehende Module grundsätzlich ihr bisheriges Inbetriebnahmedatum und die dazugehörigen Ansprüche. Für neue Module sind das eigene Inbetriebnahmedatum, die anwendbare EEG-Fassung und gegebenenfalls die durch Zusammenfassung erreichte Vergütungsstufe maßgeblich. § 49 EEG vermindert die dort benannten gesetzlichen anzulegenden Werte seit dem 1. Februar 2024 alle sechs Monate um ein Prozent; nicht jeder Vergleich von Alt und Neu ist deshalb durch einen einzigen niedrigeren Satz erklärt. Die aktuellen Vergütungsdetails stehen im Leitfaden zur EEG-Vergütung 2026.
Bleibt die ursprüngliche Einspeisevergütung bei einer Erweiterung erhalten? Beim echten Zubau bleibt der Vergütungsanspruch der unverändert weiterbetriebenen Altmodule grundsätzlich bestehen. Die neuen Module erhalten eigene, bei ihrer Inbetriebnahme maßgebliche Vergütungssätze. Maßgeblich sind die konkreten Vorgaben, nicht allein die Summe der kWp. Clearingstelle: Altbestand und zusätzliche Module.
Welcher Vergütungssatz gilt für neue Module im Jahr 2026? Maßgeblich sind Inbetriebnahme, Leistungsstufe und Veräußerungsform. Die Bundesnetzagentur nennt für Gebäudeanlagen mit Teileinspeisung bei Inbetriebnahme vom 1. August bis 31. Dezember 2026 7,70 Cent/kWh bis 10 kW, 6,66 Cent/kWh für den darüberliegenden Anteil bis 40 kW und 5,44 Cent/kWh für den Anteil bis 100 kW. Das sind gestaffelte Vergütungssätze; die konkrete Zuordnung beim Zubau ist gesondert zu prüfen. Bundesnetzagentur: Fördersätze August–Dezember 2026; Clearingstelle: datiertes Beispiel und Zusammenfassung.
Sinkt die Vergütung meiner Altanlage alle sechs Monate? Die Degression nach § 49 EEG betrifft die gesetzlichen Werte für jeweils neue Inbetriebnahmen. Sie ist keine halbjährliche Kürzung des zugesagten Bestands-Vergütungssatzes. Ein echter Zubau und ein Ersatz bestehender Module sind dabei zu unterscheiden. § 49 EEG; Clearingstelle: Zubau und Repowering.
Bestand und Zubau: Welche Leistung zählt für welche Pflicht?
Reines Leistungsmodell: 80 kW Bestand und 30 kW Zubau. Ob eine konkrete Pflicht die Gesamtleistung von 110 kW nutzt, hängt von ihrer eigenen Zusammenfassungsregel ab. Rechtsgrundlage der Trennung: § 24 EEG, § 9 EEG, § 29 MsbG und § 3 Nummer 72 EStG.
Alle Werte sind frei gewählte Modellannahmen, keine Projektdaten.
Leistungsschwellen und ihre Folgen
Kurz gesagt: Die relevante Zählbasis wechselt je Pflicht. Reguläre vergütete Einspeisung ist nach § 21 Absatz 1 Nummer 1 EEG bis einschließlich 100 kW möglich; bei mehr als 100 kW ist für geförderte Einspeisung regelmäßig Direktvermarktung zu prüfen. Das MsbG nennt für den leistungsbezogenen Pflichteinbaufall mehr als 7 kW, verbunden mit Rollout und wirtschaftlicher Vertretbarkeit. Die Einkommensteuerbefreiung richtet sich nach Gebäude-/Einheitenbezug und insgesamt höchstens 100 kWp pro Steuerpflichtigem oder Mitunternehmerschaft, nicht schlicht nach der EEG-Summe.
| Prüffeld | Grenze oder Regel | Bedingungen und Zählbasis |
|---|---|---|
| PrüffeldEinkommensteuerbefreiung | Grenze oder RegelBis zu 30 kWp je Wohn-/Gewerbeeinheit; insgesamt höchstens 100 kWp pro Steuerpflichtigem/Mitunternehmerschaft | Bedingungen und ZählbasisGebäude und begünstigte Anlagen; aktuelle 30-kWp-Fassung für Anschaffung, Inbetriebnahme oder Erweiterung nach 31.12.2024 |
| PrüffeldVergütete Einspeisung | Grenze oder RegelBis einschließlich 100 kW reguläre Einspeisevergütung; mehr als 100 kW regelmäßig geförderte Direktvermarktung | Bedingungen und Zählbasis§ 21 mit § 24 und anwendbarer Altfassung prüfen; Ausfallvergütung und unentgeltliche Abnahme sind gesonderte Varianten |
| PrüffeldIntelligentes Messsystem | Grenze oder RegelLeistungsbezogener Pflichteinbaufall bei mehr als 7 kW | Bedingungen und Zählbasis§ 29 MsbG: wirtschaftliche Vertretbarkeit, gesetzlicher Rollout, Steuerung und Ausnahmen gesondert prüfen |
| PrüffeldTechnischer Nachweis | Grenze oder RegelVereinfachter Nachweis unter den Voraussetzungen von § 2 Absatz 4 NELEV | Bedingungen und ZählbasisMaximal 270 kW Einspeiseleistung; bis 500 kW kumulierte Leistung nur im geregelten Fall mit erforderlichen Zertifikaten und gegebenenfalls Schutzprüfprotokoll |
| PrüffeldAusschreibung bei Dach-/Gebäudeanlagen | Grenze oder RegelAusnahme bis einschließlich 1 MW im zweiten Segment nach der genannten Übergangsregel | Bedingungen und Zählbasis§ 22 und § 101: 750-kW-Absenkung genehmigungsabhängig; Clearingstelle nennt weiter 1 MW. Segment, Ausnahmen und Zusammenfassung prüfen |
| PrüffeldNegative Preise und Steuerbarkeit | Grenze oder RegelKein einheitlicher Bestands-/Zubauautomatismus | Bedingungen und Zählbasis§§ 9, 51 und 100 EEG nach Datum und Anlagenbasis prüfen; Negativpreisausnahme unter 100 kW zeitlich an iMS-Einbau gekoppelt |
Neue Module können neue Pflichten haben
§ 9 Absatz 3 enthält eine eigene technische Zusammenfassung, § 24 eine vergütungsbezogene. Die technische Ausstattung und die Regelung negativer Preise sind daher je Inbetriebnahmejahr und Rechtsfassung zu prüfen. Für die aktuelle Regelung verringert § 51 den anzulegenden Wert in negativen Spotmarktpreiszeiträumen auf null. Für Anlagen unter 100 kW gilt eine befristete Ausnahme bis zum Ablauf des Kalenderjahres der iMS-Ausstattung; die Größe wird nach § 24 ermittelt. Für 2023 bis vor dem 25. Februar 2025 in Betrieb genommene Anlagen enthält § 100 Absatz 46 abweichende Altfassungsregeln; noch ältere Bestände benötigen ebenfalls die anwendbare Fassung. Der Zubau übernimmt nicht automatisch jede Ausnahme des Bestands.
Quelle: § 9, § 51 und § 100 EEG. Die Details vertieft Solarspitzengesetz.
Steuerliche Fallstricke
Kurz gesagt: Die Einkommensteuerbefreiung und Abschreibung sind getrennte Prüfungen. Für nach dem 31. Dezember 2024 angeschaffte, in Betrieb genommene oder erweiterte Anlagen nennt § 3 Nummer 72 EStG bis zu 30 kWp je Wohn- oder Gewerbeeinheit und insgesamt höchstens 100 kWp pro Steuerpflichtigem oder Mitunternehmerschaft. Ein Überschreiten begründet nicht automatisch einen Anspruch auf IAB oder Sonderabschreibung.
Bei der Einkommensteuerbefreiung werden Gebäude- und Einheitenbezug sowie die Gesamtheit der begünstigten Anlagen des Steuerpflichtigen oder der Mitunternehmerschaft geprüft. Genau 30 kWp je Einheit beziehungsweise 100 kWp insgesamt liegen noch innerhalb der genannten Obergrenzen; mehrere Einheiten sind zu berücksichtigen. Die 100-kWp-Grenze ist kein steuerfreier Sockelbetrag. Welche Anlagen begünstigt sind und wie eine Erweiterung im konkreten Steuerjahr wirkt, sollte die Steuerberatung anhand von § 3 Nummer 72 und § 52 EStG prüfen. Bei steuerpflichtigem Betrieb sind IAB und Sonderabschreibungen nach § 7g gesondert von Gewinn, Wirtschaftsgut, betrieblicher Nutzung und Investitionsfristen abhängig; mögliche Rückgängigmachungen gehören in die Prüfung. Details erklärt Photovoltaik: Steuern sparen mit IAB und Abschreibung.
Gilt für die Erweiterung einer gewerblichen Photovoltaikanlage automatisch null Prozent Umsatzsteuer? Nein. § 12 Absatz 3 UStG begünstigt die dort genannten Lieferungen und Installationsleistungen unter eigenen Voraussetzungen, etwa an bestimmten Gebäuden. Bei einer im Marktstammdatenregister ausgewiesenen installierten Bruttoleistung von höchstens 30 kWp gelten die gebäudebezogenen Voraussetzungen als erfüllt. Oberhalb davon ist die konkrete Gebäudenutzung zu prüfen. Der Nullsteuersatz ist von der Einkommensteuerbefreiung nach § 3 Nummer 72 EStG zu trennen; er gilt nicht pauschal für jedes Gewerbedach. § 12 Abs. 3 UStG: Voraussetzungen des Nullsteuersatzes.
Kosten der Erweiterung: Investition und zusätzlicher Stromwert getrennt rechnen
Kurz gesagt: Für Ihren Zubau braucht es ein abgegrenztes Angebot. Ein allgemeines Marktband für neue PV-Systeme belegt keinen Preis für eine konkrete Erweiterung. Dach, vorhandene Technik, Anschlussarbeiten, Messung, Nachweise, Finanzierung und Betriebskosten gehören in denselben Vergleich.
Die Investition richtet sich nach zusätzlicher Leistung und nach der vorhandenen Infrastruktur. Fragen Sie getrennte Positionen für Module und Montage, Wechselrichter, Dach-/Statikarbeiten, Gerüst, Anschluss, Zähler und Schutz-/Zertifizierungsnachweise ab. Gemeinsam genutzte Arbeiten bei einer Dachsanierung können im Angebot gesondert ausgewiesen werden; eine sichere Kostensenkung ist daraus nicht abzuleiten. Für die Erlösseite zählt der zusätzlich nutzbare Solarstrom. Er ersetzt nur insoweit Netzbezug, wie Erzeugung und Bedarf zeitlich zusammenpassen und tatsächlich vermeidbare Bezugskosten entfallen.
Netzanschluss, Anmeldung und Messkonzept
Kurz gesagt: § 8 EEG erfasst auch Änderungs- und Erweiterungsbegehren. Zusätzliche Module sind im MaStR als weitere Stromerzeugungseinheit mit eigenem Inbetriebnahmedatum zu registrieren, grundsätzlich innerhalb eines Monats nach Inbetriebnahme. Anschlusskapazität und Messkonzept müssen zur Erweiterung passen; ein neuer Zähler oder ein Netzausbau folgt daraus nicht automatisch. MaStR-Webhilfe: Zubau zusätzlicher Module.
Anmeldung im Marktstammdatenregister
Bei einem Zubau zusätzlicher Module am selben Standort – ohne Ersatz vorhandener Module – verlangt die MaStR-Webhilfe eine weitere Stromerzeugungseinheit mit eigenem Inbetriebnahmedatum. Es handelt sich nicht um eine bloße Leistungserhöhung der bestehenden Solareinheit. Die Registrierung muss nach § 5 Absatz 5 MaStRV grundsätzlich binnen eines Monats nach Inbetriebnahme erfolgen. Die Einheitenlogik des Registers ersetzt nicht die rechtliche Zusammenfassung nach § 24 EEG. Nicht oder verspätet registrierte Anlagen können eine Ordnungswidrigkeit nach § 21 MaStRV auslösen. § 52 Absatz 1 Nummer 11 EEG kombiniert fehlende Registerangaben mit einer fehlenden Meldung nach § 71 Absatz 1 Nummer 1; die Bundesnetzagentur erläutert, dass allein der Registrierungsverstoß noch keine EEG-Sanktionszahlung auslöst.
Was muss bei der Anmeldung einer Erweiterung angegeben werden? Zusätzliche Module ohne Ersatz des Bestands werden als neue Stromerzeugungseinheit mit eigenem Inbetriebnahmedatum registriert. Die MaStR-Webhilfe beschreibt die Zuordnung der Wechselrichterleistung im Verhältnis der Modulleistungen. Für die netzgekoppelte Einheit gilt grundsätzlich die Monatsfrist nach Inbetriebnahme. Netzbetreiber-Meldung und Registereintrag sind zwei getrennte Schritte. MaStR: weitere Einheit statt bloßer Leistungsänderung; § 5 MaStRV: Registrierung und Frist.
Zählertausch
§ 24 Absatz 3 EEG lässt grundsätzlich eine gemeinsame Messeinrichtung für mehrere Anlagen mit gleichartiger erneuerbarer Energie zu. Bei Solaranlagen werden die Strommengen dann im Verhältnis der installierten Leistungen zugeordnet. Das ist eine Abrechnungsregel und kein Nachweis identischer tatsächlicher Erträge. Messstellenbetreiber und Netzbetreiber sollten klären, ob Messung, Datenauflösung, Veräußerungsform und Zählerschrank für Alt und Neu geeignet sind; ohne diese Prüfung lässt sich weder ein Zählertausch zusagen noch ausschließen. § 24 Abs. 3 EEG: gemeinsame Messung und Strommengenzuordnung.
Netzanschlusskapazität
Die acht Wochen in § 8 Absatz 6 EEG beziehen sich grundsätzlich auf die Übermittlung des Ergebnisses der Netzverträglichkeitsprüfung und der aufgeführten Informationen nach Eingang der erforderlichen Unterlagen. Sie sind keine Zusage, dass der Anschluss binnen acht Wochen gebaut ist. Für Anschlussbegehren bis insgesamt 30 kW enthält Absatz 7 seit 2025 ein besonderes Webportalverfahren mit einer Monatsfrist. Für insgesamt über 30 bis höchstens 100 kW regelt Absatz 6a unter weiteren Bedingungen eine Erleichterung am bestehenden Grundstücksanschluss: Die gesamte installierte Leistung am Verknüpfungspunkt darf dessen Kapazität nicht übersteigen. Bei zusätzlichem Bedarf sollten mögliche Verstärkungen und deren Zeitplan früh mit dem Netzbetreiber geklärt werden.
Wann muss der Netzbetreiber über die Erweiterung informiert werden? Im Anwendungsbereich der NAV sind Änderungen mit höherem Leistungsbedarf oder möglichen Netzrückwirkungen mitzuteilen. Eine Eigenanlage ist vor ihrer Errichtung mitzuteilen; ihr Anschluss ist mit dem Netzbetreiber abzustimmen. Beauftragen Sie deshalb die Anschlussprüfung vor der Installation zusätzlicher Leistung. Das ersetzt weder die spätere MaStR-Anmeldung noch eine technische Anschlusszusage. § 19 Abs. 2 und 3 NAV.
Gemeinsamer Zähler: rechnerische Aufteilung, kein Ertragsnachweis
Abrechnungsmodell nach § 24 Absatz 3 EEG: 80 kW + 40 kW = 120 kW. Angenommene gemeinsame Einspeisung 120.000 kWh; 80/120 × 120.000 = 80.000 kWh und 40/120 × 120.000 = 40.000 kWh. Die eigenen Vergütungsansprüche sind danach getrennt anzuwenden. Keine Prognose tatsächlicher Einzel-Erzeugung.
Alle Werte sind frei gewählte Modellannahmen, keine Projektdaten.
Zusätzlicher Stromwert ist noch keine Rendite
Reine Modellrechnung, weder Marktpreis noch Angebot: 30.000 kWh zusätzliche Erzeugung pro Jahr, davon angenommene 18.000 kWh zeitgleicher Eigenverbrauch und 12.000 kWh Einspeisung. Vermeidbarer Bezugspreis angenommen 0,20 €/kWh, Überschusserlös angenommen 0,05 €/kWh. 18.000 × 0,20 = 3.600 €; 12.000 × 0,05 = 600 €. Summe 4.200 € vor Investition, Finanzierung, Betrieb, Vermarktung, Steuern und Abregelung. Fixe Bezugskosten entfallen nicht automatisch. Keine Amortisations- oder Renditezusage.
Alle Werte sind frei gewählte Modellannahmen, keine Projektdaten.
Erweitern oder neu bauen?
Kurz gesagt: Vergleichen Sie echten Zubau, Modulersatz und Neubau nach derselben Datengrundlage. Ein passendes Lastprofil und freie geeignete Fläche können für Zubau sprechen, belegen aber noch keine Rendite. Bei Repowering ist zusätzlich zu prüfen, ob die anwendbare Vorschrift den bisherigen Förderanspruch auf ersetzende Module überträgt.
Ob Erweiterung, Repowering oder Neubau passt, hängt vom Zustand der Bestandsanlage, den Flächen, dem Lastprofil und den anwendbaren Zahlungsansprüchen ab. Beim Modulersatz sind Voraussetzungen und Genehmigungsvorbehalte zu unterscheiden: Die anlasslose vergütungserhaltende Ersetzung gesetzlich vergüteter Dachanlagen nach der neuen Fassung von § 48 Absatz 4 Satz 2 ist nach § 101 EEG genehmigungsabhängig; bis dahin gilt die benannte frühere Fassung mit Defekt, Beschädigung oder Diebstahl. Ausschreibungsanlagen folgen anderen Regelungen. Der getrennte Beitrag Photovoltaik-Repowering: Bestandsanlage modernisieren behandelt diese Abgrenzung. Clearingstelle, Stand 21. September 2026: Voraussetzungen und offener Genehmigungsvorbehalt .
Kann Repowering die ursprüngliche Einspeisevergütung erhalten? Ein vergütungserhaltender Modulersatz ist unter den jeweils anwendbaren gesetzlichen Voraussetzungen möglich. Für gesetzlich vergütete Gebäudeanlagen nennt die Clearingstelle Defekt, Beschädigung oder Diebstahl; die Erweiterung auf einen Ersatz ohne Anlass steht dort weiterhin unter Genehmigungsvorbehalt. Einfach zu repowern überträgt daher nicht automatisch alte Ansprüche auf sämtliche neue Leistung. Clearingstelle: vergütungserhaltender Ersatz, Stand 21. September 2026.
Für die Wirtschaftlichkeitsrechnung ist der zusätzliche Eigenverbrauch entscheidend, nicht nur die jährliche Mehrerzeugung. Ein Betrieb kann zusätzlichen Solarstrom nur dann direkt nutzen, wenn zeitgleich entsprechender Bedarf besteht. Ladeinfrastruktur, Wärmepumpe oder verschiebbare Prozesse sind deshalb Prüffelder, keine garantierten Einsparmaßnahmen. Vergleichen Sie Last- und Erzeugungsprofile und rechnen Sie Überschüsse, mögliche Abregelung, Vertragsentgelte und zusätzliche laufende Kosten getrennt. Ein Speicher benötigt eine eigene technische und wirtschaftliche Rechnung.
Stand: 22. Oktober 2026. Prüfen Sie vor einer Erweiterung die aktuell geltenden Vorgaben zu Vergütung, Registrierung, Anschluss und steuerlicher Behandlung Ihres konkreten Vorhabens.
Rechtsstand: 14. Oktober 2026. Für Ihre Erweiterung sind technische Eignung, Messkonzept, Vergütung, Anschluss und individuelle Steuerfragen anhand der tatsächlichen Projektunterlagen fachlich zu prüfen. Modelle gelten mit ihren angegebenen Annahmen und Kostenabgrenzungen.
Erweiterungsfrage klären
Beschreiben Sie im Kontakt Ihren Bestand, die geplante Zusatzleistung und Ihre Frage zu Dach, Anschluss oder Messung.
Erweiterung, Repowering und Neubau vergleichen
| Variante | Abgrenzung | Zu prüfen |
|---|---|---|
| VarianteErweiterung | AbgrenzungNeue Module zusätzlich zum weiterbetriebenen Bestand | Zu prüfenEigene Inbetriebnahme, Zählbasen, zeitgleicher Mehrverbrauch, Anschluss |
| VarianteRepowering | AbgrenzungBestehende Module werden ersetzt | Zu prüfenAnwendbare Ersatzregel, Erhaltungsbedingungen, Genehmigungsvorbehalt und Mehrleistung |
| VarianteNeubau | AbgrenzungZusätzliches oder neues Standort-/Anlagenkonzept | Zu prüfenVollständiger Anschluss- und Standortfall, eigene Kosten und Zahlungsansprüche |
Häufige Fragen (FAQ)
Wird meine Bestandsanlage bei einer Erweiterung neu vergütet?
Beim echten Zubau bekommt die Bestandsleistung nicht allein wegen neuer Module ein neues Inbetriebnahmedatum. Neue Module unterliegen ihrem eigenen Vergütungsregime und gegebenenfalls einer anderen Vergütungsstufe. § 24 Absatz 3 erlaubt grundsätzlich gemeinsame Messung mit Strommengenaufteilung nach installierter Leistung. Ein Modulersatz oder Vertragswechsel ist gesondert zu prüfen. Clearingstelle: Vergütung bei Erweiterung.
Was bedeutet die Zwölf-Monats-Regel?
Die zwölf aufeinanderfolgenden Kalendermonate sind ein Kriterium der Zusammenfassung nach § 24 Absatz 1 EEG. Dazu müssen auch die weiteren räumlichen und vergütungsbezogenen Voraussetzungen vorliegen. Sie sind keine Erweiterungsfrist. Andere Pflichten, etwa Steuerrecht, technische Steuerung und Register, haben eigene Zählbasen. § 24 Abs. 1 EEG.
Brauche ich einen neuen Zähler?
Ein separater Zähler ist nicht allein wegen unterschiedlicher Inbetriebnahmedaten zwingend: § 24 Absatz 3 EEG ermöglicht grundsätzlich gemeinsame Messung. Ob vorhandene Messtechnik und Datenauflösung passen, müssen die Beteiligten am konkreten Anschluss klären. § 24 Abs. 3 EEG.
Verliere ich die Steuerbefreiung nach § 3 Nr. 72 EStG?
Eine Erweiterung führt nicht automatisch zum Verlust der Steuerbefreiung. Für die nach dem 31. Dezember 2024 angeschafften, in Betrieb genommenen oder erweiterten Anlagen gelten bis zu 30 kWp je Wohn- oder Gewerbeeinheit und insgesamt höchstens 100 kWp pro Steuerpflichtigem oder Mitunternehmerschaft. Genau an den Obergrenzen entfällt sie nicht schon wegen der Zahl. Gebäude, Einheiten, Betreiber und die betroffenen Steuerjahre sollte die Steuerberatung prüfen; die Gesamtgrenze ist kein Sockelbetrag.
Was kostet die Erweiterung einer PV-Anlage?
Ein belastbarer Erweiterungspreis setzt ein standortbezogenes Angebot voraus. Ein Marktband für neue Systeme ist dafür keine Zusage. Vergleichen Sie Zusatzmodule, vorhandene und neue Wechselrichter, Dacharbeiten, Anschluss, Messung, Nachweise, Finanzierung und laufende Kosten. Auch Synergien mit einer Dachsanierung müssen konkret ausgewiesen sein.
Muss der Netzanschluss angepasst werden?
Das hängt von der technischen Prüfung ab. § 8 EEG umfasst Erweiterungsbegehren; die Achtwochenfrist betrifft grundsätzlich Ergebnisse und Anschlussinformationen nach vollständigen Unterlagen, nicht den fertig gebauten Anschluss. Für bis 30 kW und über 30 bis höchstens 100 kW bestehen unterschiedliche Sonderregeln. Die vorhandene Anschlusskapazität und die insgesamt installierte Leistung sind dabei zu prüfen.
Fazit: Bestand und Erweiterung gemeinsam planen
Eine bestehende PV-Anlage zu erweitern erfordert mehrere getrennte Prüfungen. Entscheidend sind der echte Zubau, das Inbetriebnahmedatum, die jeweils maßgebliche Zusammenfassung, Steuerstatus, Messkonzept und Anschlusskapazität. Mehr Modulleistung allein ist kein Wirtschaftlichkeitsnachweis. Mit vollständigen Angeboten und zeitlich passenden Lastdaten können Sie Erweiterung, Repowering und Neubau sinnvoll vergleichen.
Wer den nächsten Schritt gehen will: Leitfaden Photovoltaik Industrie. Die Steuerhebel erklärt der Beitrag Photovoltaik: Steuern sparen, weitere Optionen zur Dachnutzung zeigt PV-Dachanlage für Gewerbe.
Quellenangaben
- EEG § 8: Netzanschluss
- EEG § 9: Technische Vorgaben
- EEG § 21: Einspeisevergütung
- EEG § 22: Ausschreibungen
- EEG § 24: Anlagenzusammenfassung
- EEG § 48: Solaranlagen
- EEG § 49: Absenkung der Vergütung
- EEG § 51: Negative Spotmarktpreise
- EEG § 52: Pflichtverletzungen
- EEG § 100: Übergangsbestimmungen
- EEG § 101: Beihilferechtliche Genehmigung
- Einkommensteuergesetz § 3: Steuerfreie Einnahmen
- Einkommensteuergesetz § 52: Anwendungsvorschriften
- Einkommensteuergesetz § 7g: IAB und Sonderabschreibungen
- Messstellenbetriebsgesetz § 29: Messsysteme und Steuerung
- NELEV § 2: Nachweis elektrotechnischer Eigenschaften
- Niederspannungsanschlussverordnung § 13: Elektrische Anlage
- Marktstammdatenregisterverordnung § 5: Registrierung
- Marktstammdatenregisterverordnung § 21: Ordnungswidrigkeiten
- Marktstammdatenregister: Daten einer Einheit ändern – Zubau zusätzlicher Module
- Bundesnetzagentur: Solaranlagen und andere EE-Anlagen
- Clearingstelle EEG|KWKG: Vergütung beim Zubau weiterer PV-Module
- Clearingstelle EEG|KWKG: Erweiterung und Repowering zu früheren Vergütungssätzen
- Clearingstelle EEG|KWKG: EU-Genehmigungsvorbehalte des EEG 2023
Verwandte Artikel: Photovoltaik-Repowering · EEG-Vergütung 2026