Logic Energy Investorenmodell: Was sollten Sie prüfen?
Redaktion Logic Energy · Erstveröffentlichung: 13.03.2026 · Artikelstand: 23.10.2026
Die kurze Antwort
Beim Logic Energy Investorenmodell müssen vier Punkte zusammenpassen: Was erwerben Sie, wer betreibt die Photovoltaikanlage, welche Erlöse werden Ihnen zugeordnet und welche Kosten vor der Zahlung abgezogen? Logic Energy ist die PV-Marke der Logic Glas GmbH; mediplan Helm e.K. ist der Vertragspartner für PV-Direktinvestments. Ob Sie eine ganze Anlage, bestimmte Komponenten oder andere Rechte erwerben, muss das konkrete Angebot mit den Verträgen beantworten. Die folgende Dokumentenmatrix hilft Ihnen, fehlende Nachweise zu benennen. Fragen Sie die aktuelle Projektverfügbarkeit und die Konditionen für Ihr Vorhaben an.
- Rechte und Investitionsgegenstand
- Zuständigkeiten und Verträge
- Messung und Abrechnung
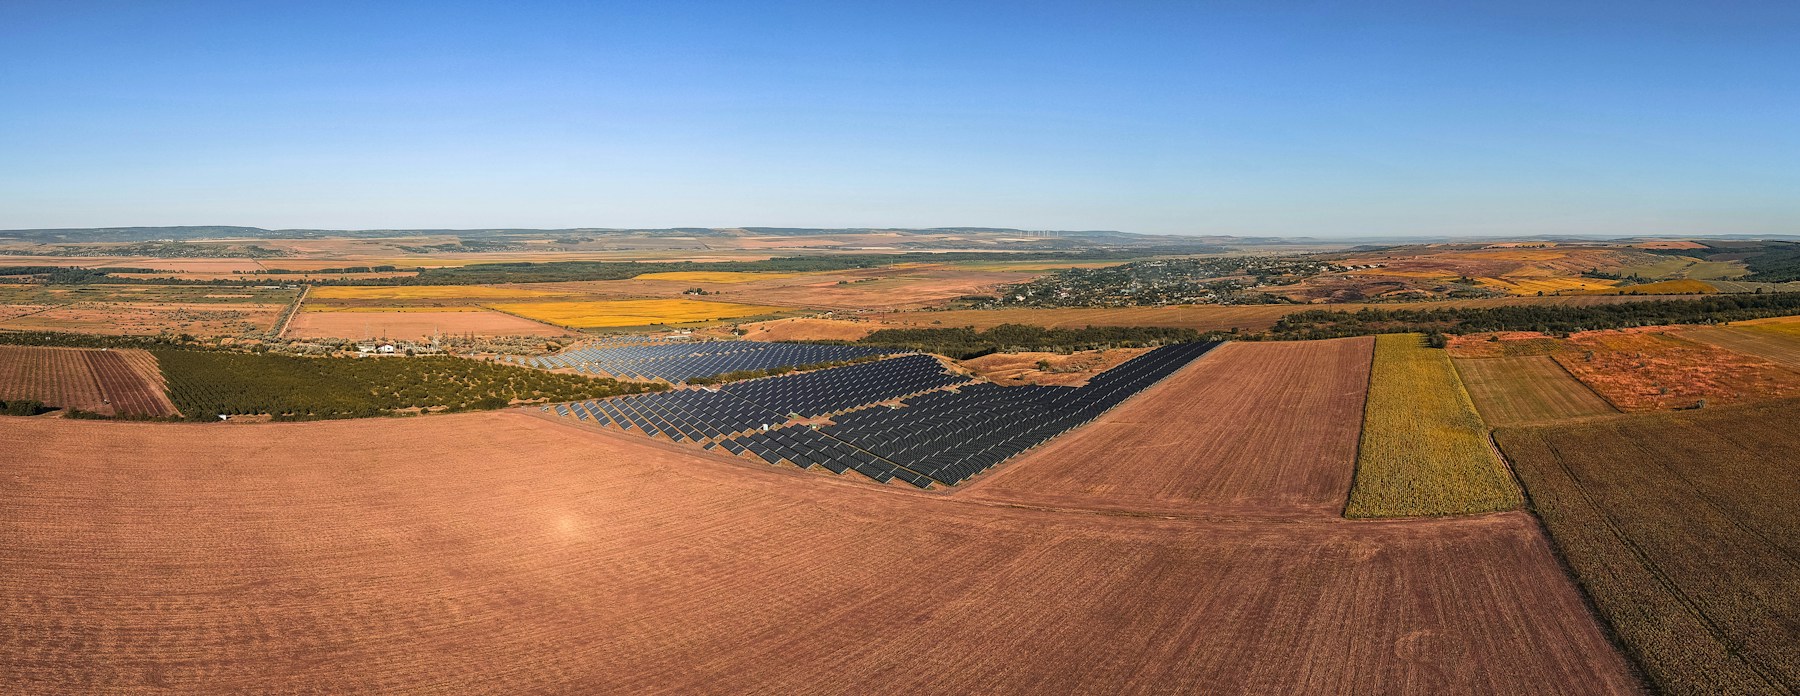
Symbolbild: Vlad Burac / Unsplash.
Inhaltsverzeichnis
Was beschreibt ein PV-Investorenmodell?
Ein PV-Investment ist eine Kapitalanlage im Bereich Photovoltaik. Das PV-Investorenmodell beschreibt, wie Investoren wirtschaftlich an einer Photovoltaikanlage beteiligt sind: durch den Erwerb einer Anlage oder bestimmter Rechte und die vertragliche Zuordnung von Leistungen, Erträgen und Kosten. Bei einem gewerblichen Direktinvestment kann der Investor beispielsweise eine eigene PV-Anlage auf einer gepachteten Dach- oder Freifläche erwerben. Ob Logic Energy Ihnen diese Struktur oder eine andere Art von Recht anbietet, müssen das konkrete Angebot und die Verträge beantworten. Eigentum, Betreiberaufgaben und Anspruch auf Zahlungen sind getrennt zu klären.
Eine physische Photovoltaikanlage ist ein Sachwert. Dieser Sachwert beantwortet jedoch noch nicht, welches Recht ein Anleger daran erwirbt oder wie leicht er seine Investition später übertragen kann. Lassen Sie Gegenstand, Zuordnung und Übertragungsbedingungen im Vertrag beschreiben. Die Seite ist eine Prüfhilfe für gewerbliche Kapitalanleger; sie ersetzt weder Vertragsunterlagen noch eine persönliche Eignungsprüfung.
Welche Modellfrage möchten Sie klären?
Beschreiben Sie das Vorhaben und die Unterlage, die Ihnen fehlt. Für den Erstkontakt brauchen Sie keine vollständigen privaten Finanz- oder Steuerunterlagen.
Was erwerbe ich?
Anlage, Komponenten oder Rechte prüfen →
Wer übernimmt welche Aufgabe?
Zuständigkeiten nachvollziehen →
Wie entsteht meine Abrechnung?
Messung, Erlöse und Zahlung trennen →
PV-Investorenmodell: Welche Unterlagen fehlen Ihnen noch?
Für die Prüfung eines PV-Investorenmodells brauchen Sie Unterlagen, die denselben Gegenstand beschreiben. Gleichen Sie Angebot, Anlagenbeschreibung, Verträge und Kalkulation miteinander ab. Die Matrix hilft Ihnen, fehlende Nachweise zu erkennen. Klären Sie für das konkrete Vorhaben, welche Dokumente erforderlich sind und wann Sie diese erhalten.
| Prüffrage | Unterlage oder Antwort | Vor der Entscheidung klären |
|---|---|---|
Prüffrage Was erwerbe ich? | Unterlage oder Antwort Beschreibung der PV-Anlage, Komponenten oder Rechte mit eindeutiger Zuordnung | Vor der Entscheidung klären Eigentum, Komponentenrecht oder Beteiligung noch nicht geklärt |
Prüffrage Wer schuldet mir welche Leistung? | Unterlage oder Antwort Vertragspartner und Leistungsumfang je Vertrag | Vor der Entscheidung klären Marke und Ansprechpartner ersetzen keine Vertragsrolle |
Prüffrage Ist das Projekt realisierbar? | Unterlage oder Antwort Projektstatus, Flächenrechte, technische Planung und Netzanschlussstand | Vor der Entscheidung klären Planung ist noch keine fertige Installation |
Prüffrage Wann muss ich zahlen? | Unterlage oder Antwort Zahlungsplan, Voraussetzungen und vereinbarte Übergaben | Vor der Entscheidung klären Kaufpreisfälligkeit und Erlösbeginn können auseinanderfallen |
Prüffrage Wie entsteht die Abrechnung? | Unterlage oder Antwort Zum Gegenstand passende Messdaten und Abrechnungsmuster | Vor der Entscheidung klären Kosten, Rücklagen und Erlöszuweisung noch nicht nachvollziehbar |
Prüffrage Was geschieht bei Abweichungen? | Unterlage oder Antwort Zuständigkeit und vertragliche Regelung für Störungen, Verzögerungen oder Ersatz | Vor der Entscheidung klären Umfang einer Versicherung oder Garantie nicht geklärt |
Markieren Sie je Zeile: belegt, offen oder widersprüchlich. Notieren Sie Dokument, Version, Datum und die konkrete Rückfrage. „Besprochen“ ist dabei kein Ersatz für eine klare Regelung. So wird aus einer allgemeinen Bitte um Informationen eine Anfrage, mit der die zuständige Stelle arbeiten kann.
Wie sind die Aufgaben bei Logic Energy verteilt?
Logic Energy ist die PV-Marke der Logic Glas GmbH. Die folgende Übersicht zeigt die Aufgabenverteilung innerhalb der Firmengruppe. Gleichen Sie für Ihr Vorhaben jede Leistung mit der im Vertrag genannten Gesellschaft ab.
| Aufgabe | Zuständigkeit | Was Sie projektspezifisch prüfen |
|---|---|---|
Aufgabe Flächenakquise | Zuständigkeit mediplan Helm e.K. | Was Sie projektspezifisch prüfen Welche Fläche und welche Nutzungsrechte sind gesichert? |
Aufgabe Projektierung und Genehmigungen | Zuständigkeit mediplan Helm e.K. | Was Sie projektspezifisch prüfen Welche Genehmigungen liegen vor, welche stehen noch aus? |
Aufgabe Investorenvertrag | Zuständigkeit mediplan Helm e.K. | Was Sie projektspezifisch prüfen Welchen Gegenstand und welche Rechte regelt Ihr Vertrag? |
Aufgabe Bau | Zuständigkeit Logic Energy, Marke der Logic Glas GmbH | Was Sie projektspezifisch prüfen Welche Leistungen und Übergaben sind vereinbart? |
Aufgabe Betrieb und Wartung | Zuständigkeit Logic Energy / Firmengruppe Helm | Was Sie projektspezifisch prüfen Wer übernimmt welche Aufgabe zu welchen Bedingungen? |
Die Zuständigkeit für Genehmigungen ist keine Zusage eines erfolgreichen oder fristgerechten Verfahrens. Klären Sie die Finanzierung und ihre Konditionen gesondert mit dem Finanzierungspartner.
Ihre Prüfung vor einer Investition
Die folgenden sieben Stationen ordnen Ihre Fragen vom Erstkontakt bis zur Abrechnung.
Bei einer neuen Solaranlage und einer bestehenden Anlage können Reihenfolge und Unterlagen unterschiedlich sein. Klären Sie deshalb vor einer Beauftragung, welcher Schritt bereits Kosten oder Verpflichtungen auslöst.
Anfrage: Das Vorhaben beschreiben.
Beschreiben Sie Ihr Vorhaben, Ihre Ziele, den zeitlichen Horizont und die Aufgaben, die Sie selbst übernehmen möchten. Fragen Sie, welche Angaben für die erste Einordnung erforderlich sind.
Eine Anfrage ist keine Kaufentscheidung. Klären Sie Zuständigkeit und Beratungsbedarf; senden Sie vertrauliche Finanz- oder Steuerunterlagen erst über einen dafür vereinbarten sicheren Weg.
Passungsprüfung: Ziele und Modell abgleichen.
Gleichen Sie Kapitalbindung, Finanzierungsbedarf und laufende Verpflichtungen mit Ihren Zielen ab. Ein technisch plausibles Vorhaben muss nicht zu Ihrer Vermögensstruktur passen.
PV-Investitionen werden langfristig kalkuliert. Planbare Einnahmen setzen passende Ertragsannahmen, Vermarktung und Vertragslaufzeiten voraus. Prüfen Sie, ob Ihre Liquidität auch weniger Solarstrom, höhere Kosten oder Verluste trägt. Fragen Sie Mindestkapital und individuelle Konditionen anhand des konkreten Angebots an.
Photovoltaik-Anlagen: Gegenstand und Unterlagen prüfen.
Lassen Sie sich zeigen, auf welche PV-Anlagen oder eindeutig bezeichneten Komponenten sich das Angebot bezieht. Bei Photovoltaik-Anlagen auf Dächern muss das betroffene Gebäude eindeutig beschrieben sein. Prüfen Sie die Nutzungsrechte an den Immobilien und die technischen Voraussetzungen; bei Freiflächen die gesicherte Flächennutzung. Anlagenbeschreibung und Investitionsgegenstand müssen zusammenpassen.
Standort, Beschreibung der Solaranlage und Kalkulation müssen zusammenpassen. Für neue Photovoltaikprojekte sind der Stand von Planung, Installation und Anschluss an das Stromnetz zu klären.
Notieren Sie zu jedem Dokument Datum, Version, offene Voraussetzungen und fehlende Nachweise. Gegenstand, Rechte und enthaltene Kosten müssen aus den Unterlagen hervorgehen.
Eigene Prüfung: Unabhängig bewerten lassen.
Drei Abweichungen für Ihre Kalkulation
− kWh
Weniger Strom
Wie verändert eine geringere Strommenge die Kalkulation?
+ €
Höhere Kosten
Welche zusätzlichen Kosten würden Ihre Rechnung verändern?
+ Zeit
Späterer Start
Welche Folgen hätte eine verzögerte Inbetriebnahme?
Prüfszenarien aus dem folgenden Abschnitt, keine Prognose für ein Logic-Projekt. Die Wirkung hängt von Ihren Kosten, der Finanzierung und den Vereinbarungen ab.
Prüfen Sie Technik, Wirtschaftlichkeit und Vertragsentwürfe mit unabhängigen Fachleuten. Welche Annahmen bestimmen Erträge, Renditen und Amortisationszeit? Lassen Sie die Bewertung Ihres PV-Investments auch für weniger Solarstrom, höhere Kosten oder verzögerte Inbetriebnahme zeigen.
Vergleichen Sie Photovoltaik-Investments auf derselben Basis: Investitionskosten, Zeitraum, Finanzierung, Vermarktung und laufende Kosten. Prüfen Sie die Abhängigkeit von Vertragspartnern und ob deren Leistungsumfang durch die Verträge gedeckt ist.
Lassen Sie steuerliche Auswirkungen auf Ihren Betrieb prüfen. Halten Sie Antworten schriftlich fest und gleichen Sie sie mit den Verträgen ab. Eine Renditeprognose ist keine Garantie.
Welche Ertragsannahmen müssen nachvollziehbar sein?
Ein PV-Ertragsgutachten beschreibt eine Prognose. Fraunhofer ISE berücksichtigt dafür Strahlungs- und Wetterdaten sowie den Anlagenaufbau und analysiert Ertragsverluste durch Verschmutzung und Reihenverschattung. Das Anlagenmonitoring kann zudem Hinweise auf Komponentenfehler oder Verschlechterungen liefern.
Für Ihre Prüfung bedeutet das: Lassen Sie die angesetzten Verluste und Unsicherheiten erläutern, statt eine Stromerzeugungsprognose als sichere Auszahlung zu behandeln.
Verschattung und technische Defekte sind deshalb auch für die Wirtschaftlichkeitsprüfung relevant. In einer vereinfachten Erlösrechnung gilt: verkaufte Strommenge × vereinbarter Preis = Stromverkaufserlös. Sinkt die verkaufte Menge bei unverändertem Preis, sinkt dieser Erlös.
Welche Wirkung das auf die Rendite hat, hängt zusätzlich von Kosten, Finanzierung und den konkreten Vereinbarungen ab. Die Beispielrechnung erläutert den Zusammenhang unter den genannten Annahmen.
Quelle: Fraunhofer ISE – PV-Ertragsgutachten und Systemsimulation .
RECHENLOGIK · KEINE PROJEKTSTATISTIK
Weniger Strom oder weniger Preis?
Stromverkaufserlös = verkaufte Strommenge × vereinbarter Preis. Der Ausgangsfall ist auf Index 100 gesetzt.
Ausgangsfall
100 % Menge × 100 % Preis = Index 100
10 % weniger verkaufte Strommenge
90 % Menge × 100 % Preis = Index 90
10 % niedrigerer Verkaufspreis
100 % Menge × 90 % Preis = Index 90
Dargestellt ist nur der Stromverkaufserlös vor Kosten, Finanzierung und Steuern. Eine Änderung um 10 % ist ein frei gewähltes Rechenszenario, keine gemessene Abweichung und keine Aussage über Rendite oder Auszahlung.
Rechenweg: Strommenge × Preis. Fragen Sie für Ihr Vorhaben nach einer Kalkulation mit abweichender Strommenge und abweichendem Preis.
Was ist bei Steuerfragen zu beachten?
Der Investitionsabzugsbetrag (IAB) nach § 7g EStG betrifft unter gesetzlichen Voraussetzungen eine künftige Anschaffung oder Herstellung und kann den steuerlichen Gewinn vor der Investition mindern. Die Sonder-AfA ermöglicht unter eigenen Voraussetzungen zusätzliche Abschreibungen neben der regulären Abschreibung. Sie betrifft den Zeitraum ab Anschaffung oder Herstellung. Ein Abzug vom Gewinn ist keine gleich hohe Steuererstattung; die tatsächliche Steuerwirkung hängt von Ihrem Betrieb und Ihrer Situation ab. Das gilt auch dann, wenn ein Anbieter mit steuerlichen Vorteilen wirbt. Die Voraussetzungen erläutert unsere Erklärung zum IAB bei Photovoltaik.
Sind steuerliche Vorteile bei einer direkten PV-Kapitalanlage möglich? Ja, wenn die Investition und der Betrieb die gesetzlichen Voraussetzungen erfüllen. § 7g EStG erlaubt für begünstigte künftige Investitionen bis zu 50 Prozent der voraussichtlichen Kosten als Gewinnabzug. Dazu zählen unter anderem die Gewinngrenze von 200.000 Euro sowie die vorgeschriebene Vermietung oder betriebliche Nutzung. Nicht jeder Erwerb eines beliebigen Anlagenrechts ist automatisch begünstigt. Die Zuordnung muss für Ihren konkreten Erwerbsgegenstand fachlich geklärt werden. EStG § 7g Absatz 1.
Die Sonderabschreibung nach § 7g beträgt unter eigenen Voraussetzungen insgesamt bis zu 40 Prozent im Anschaffungs- oder Herstellungsjahr und den vier Folgejahren. Eine zulässige Herabsetzung der Anschaffungskosten verringert auch die Abschreibungsbasis. Wird der IAB nicht bis zum Ende des dritten folgenden Wirtschaftsjahres entsprechend hinzugerechnet, ist der Abzug rückgängig zu machen. So können steuerliche Vorteile entstehen; eine feste Steuerersparnis oder eine Umwandlung von Steuern eins zu eins in Kapital folgt daraus nicht. EStG § 7g Absätze 2, 3, 5 und 6.
Lassen Sie die steuerlichen Voraussetzungen für Ihren Betrieb fachlich prüfen.
Vom Erstkontakt zum prüfbaren Angebot
Für die erste Anfrage genügen Ihr Ziel, der gewünschte Investitionsgegenstand und Ihre wichtigsten Fragen. Ordnen Sie ein konkretes Angebot anschließend der Dokumentenmatrix oben zu. Beim Logic Energy Investorenmodell ist mediplan Helm e.K. als Investoren-Vertragspartner benannt. Lassen Sie bestätigen, wer Ihre kaufmännischen, technischen und vertraglichen Rückfragen jeweils beantwortet.
- Angebotsstand festhalten. Notieren Sie Datum, Versionsnummer, Anbieter und die zugehörigen Anlagen. Welche Angaben sind belegt, welche vorläufig und welche noch offen?
- Rückfragen bündeln. Fragen Sie gezielt nach fehlenden Nachweisen und Abweichungen zwischen Angebot, Kalkulation und Vertragsentwurf. Halten Sie Antwort, zuständige Rolle und noch benötigte Unterlage zusammen fest.
- Änderungen nachführen. Ändern sich Preis, Leistungsumfang, Projektstatus oder Zahlungsplan, benötigen Sie eine dazu passende neue Fassung der betroffenen Unterlagen. Bewahren Sie ältere Versionen zum Vergleich auf.
- Entscheidung vorbereiten. Geben Sie den zusammengehörigen Unterlagenstand in Ihre unabhängige fachliche Prüfung. Offene Bedingungen und ihre Folgen sollten vor einer Annahme geklärt sein.
Fragen Sie ausdrücklich nach Gültigkeitsfrist, Annahmeweg und Bindungswirkung des Angebots. Klären Sie auch, ob eine Reservierung oder ein gesonderter Auftrag bereits Pflichten oder Kosten auslöst. Ein Vertrag setzt nicht generell eine Unterschrift voraus. Nach § 145 BGB kann ein Antrag binden; eine Annahme mit Änderungen gilt nach § 150 Absatz 2 BGB als Ablehnung verbunden mit einem neuen Antrag. Lassen Sie die Wirkung Ihrer konkreten Erklärung bei Bedarf rechtlich prüfen.
Ergänzung zur Angebotsprüfung: 11. November 2026. Die Übersicht hilft bei der Vorbereitung; sie legt keinen verbindlichen internen Bearbeitungsablauf oder eine Antwortfrist fest.
Vertrag: Rechte und Pflichten festhalten.
Vor einer Unterschrift sollten Investitionsgegenstand, Vertragspartner, Kaufpreis und Zahlungsbedingungen eindeutig beschrieben sein. Prüfen Sie außerdem Eigentumsübergang, Flächenrechte, Betreiberrolle, Leistungen, Laufzeit und Bedingungen für eine Übertragung oder Beendigung.
Bei einem Kaufvertrag über eine Sache verpflichtet § 433 BGB den Verkäufer zur Übergabe und Eigentumsverschaffung und den Käufer zur Kaufpreiszahlung und Abnahme. Die Verpflichtung ist noch kein vollzogener Eigentumsübergang. Für ein Komponentenrecht oder eine Beteiligung muss die jeweilige Rechtsstruktur gesondert geklärt werden; der Name „Investorenmodell“ entscheidet darüber nicht.
Klären Sie, wann welche Leistung fällig wird und wie Abweichungen behandelt werden. Wer informiert bei Verzögerungen? Welche Folgen haben nicht erfüllte Voraussetzungen? Lassen Sie Widersprüche zwischen Angebot, Kalkulation und Vertrag vor einer Entscheidung auflösen.
Realisierung oder Übergang: Den Projektstatus dokumentieren.
Bei einer neuen PV-Anlage sind Planung, Bau und Inbetriebnahme relevante Übergänge. Bei einer bestehenden Anlage zählt die geregelte Übernahme. Welche Schritte in Ihrem Fall notwendig sind, hängt vom Projekt und von den Verträgen ab.
Dokumentieren Sie Übergaben und Abnahmen. Legen Sie fest, ab wann Rechte, Pflichten, Kosten und Erlöse übergehen. Bauabschluss und erste Auszahlung richten sich nach Projektplan und vertraglichen Voraussetzungen.
Betrieb und Abrechnung: Daten und Zahlungen verfolgen.
Lassen Sie Erzeugungsdaten und wirtschaftliche Abrechnungen bereitstellen. Klären Sie Überwachung, Störungsmeldung, Wartung, Kosten und die Beauftragung zusätzlicher Arbeiten.
Prüfen Sie im Betriebskonzept, ob und wie ein Wechselrichtertausch kalkuliert ist. Lassen Sie sich für die Anlage den Versicherungsschutz einschließlich Schnee- und Sturmschäden anhand der aktuellen Police erläutern.
Klären Sie den vereinbarten Kosten- und Leistungsumfang, Ausschlüsse und Selbstbehalte. Halten Sie fest, wer Ersatzkosten trägt und welche Schäden versichert sind.
Gleichen Sie Zeitraum, Erlöse, Abzüge und Zahlungen ab. Messung und Abrechnung müssen Ihren Investitionsgegenstand betreffen; Zuständigkeit und Verfahren bei Abweichungen gehören in die Vereinbarungen.
Photovoltaik-Direktinvestments: Wer übernimmt welche Rolle?
Eine Anlage – drei getrennte Fragen
Recht
Eigentum
Welche Anlage, Komponenten oder Rechte erwerben Sie?
Betrieb
Anlagenbetrieb
Wer nutzt die Anlage zur Stromerzeugung?
Vertrag
Leistungsumfang
Wer schuldet Ihnen welche Leistung?
Schaubild zur Rollenklärung. Rollen können bei derselben Person oder Gesellschaft liegen; sie müssen dennoch einzeln geklärt werden.
Eigentum, Anlagenbetrieb und vertragliche Leistung sind getrennte Fragen. Nach § 3 Nr. 2 Erneuerbare-Energien-Gesetz (EEG) ist die Betreiberrolle unabhängig vom Eigentum definiert. Prüfen Sie daher, wer die Photovoltaikanlage nutzt und wer Ihnen welche Leistung schuldet. Ein Markenname oder die Betreuung der Solaranlage beantwortet diese Zuordnung noch nicht. EEG § 3 Nummer 2.
Sie als Anleger
Sie prüfen Ziele, Kapitalbindung und Risiken und treffen Ihre Entscheidung. Klären Sie, welche Rechte Sie erwerben und welche Pflichten bei Ihnen bleiben. Auch bei beauftragter Betreuung sollten Berichte und Abrechnungen für Sie verständlich sein.
Projekt- und Betriebspartner
Planung, Bau, Übergang, Wartung und Abrechnung brauchen klare Zuständigkeiten. Lassen Sie sich bei PV-Anlagen den Leistungsumfang für Installation und Betrieb erläutern. Wer betreut die Solaranlagen, wer dokumentiert Erzeugung und Nutzung des Stroms und wer rechnet ab?
Der vereinbarte Leistungsumfang für Planung, Bau und Betrieb ergibt sich aus den Projektverträgen.
Unabhängige Fachprüfung
Technische, wirtschaftliche, rechtliche und steuerliche Fragen brauchen passende Fachleute. Vereinbaren Sie, was geprüft werden soll und welche Unterlagen dafür erforderlich sind. Eine Prüfung kann offene Punkte aufzeigen; sie ersetzt nicht Ihre Entscheidung.
Photovoltaik-Investments: Wie wird aus Solarstrom eine Zahlung?
Bei Photovoltaik-Investments sind Stromerzeugung, Erlös und Auszahlung unterschiedliche Größen. Fragen Sie nach einer Abrechnung, deren Messdaten, Einnahmen und Abzüge demselben Investitionsgegenstand zugeordnet sind. Entscheidend ist, ob Sie den Weg von der erfassten Strommenge bis zur tatsächlich fälligen Zahlung nachvollziehen können.
Einnahmen einer PV-Anlage können aus dem Verkauf beziehungsweise der Einspeisung von Solarstrom entstehen. § 19 Erneuerbare-Energien-Gesetz (EEG) unterscheidet unter gesetzlichen Voraussetzungen unter anderem Marktprämie und Einspeisevergütung. Diese gesetzlichen Ansprüche stehen dem Anlagenbetreiber zu; welche Zahlung ein Investor erhält, hängt zusätzlich von seinen vertraglichen Rechten und Pflichten ab. EEG § 19: Zahlungsanspruch des Betreibers.
| Station | Ihre Rückfrage |
|---|---|
Station Messung | Ihre Rückfrage Welche Stromdaten gehören zu welcher Anlage oder Komponente? |
Station Erlöszuweisung | Ihre Rückfrage Welche Einnahmen stehen mir aufgrund welcher Vereinbarung zu? |
Station Abzüge | Ihre Rückfrage Welche Kosten und Rücklagen werden mit welchem Beleg abgezogen? |
Station Zahlung | Ihre Rückfrage Welcher Betrag wird für welchen Abrechnungszeitraum wann fällig? |
Bitten Sie um eine Musterabrechnung: „Wie wird die gemessene Strommenge meinem Investitionsgegenstand zugeordnet, welche Kosten werden abgezogen und wann wird die Zahlung fällig?“
PV-Investition: Welche Anlageform und Vermarktung prüfen Sie?
ANLAGENTYP MACHT EINEN UNTERSCHIED
Was eine Kilowattstunde in der Erzeugung kostet
Modellierte Stromgestehungskosten für neue PV-Anlagen in Deutschland · ohne Batteriespeicher · Bezugsjahr 2024
Kleine Dächer · < 30 kWp
6,3–14,4 ct/kWh
Große Dächer · > 30 kWp
5,7–12,0 ct/kWh
Freiflächen · > 1 MWp
4,1–6,9 ct/kWh
0
5
10
15 ct/kWh
Dunkler Bereich = Minimum bis Maximum der Modellrechnung. Die Spannen berücksichtigen unterschiedliche Anlagenkosten und Einstrahlung in Nord- und Süddeutschland. Es sind weder Verkaufspreise noch Renditen oder Logic-Projektdaten.
Ihre Prüffrage: Welche Anlagenart, Standortannahmen und laufenden Kosten stecken in Ihrer Kalkulation?
Quelle: Fraunhofer ISE · Studie Juli 2024 · S. 18–19Einspeisevergütung und Direktvermarktung: Bei der Direktvermarktung wird Strom am Markt an Dritte verkauft; eine Marktprämie setzt zusätzlich die einschlägigen EEG-Bedingungen voraus. Die Einspeisevergütung ist ein anderer gesetzlicher Zahlungsweg. § 25 EEG sieht für Marktprämie und Einspeisevergütung grundsätzlich eine Zahlungsdauer von 20 Jahren vor, soweit keine abweichende Regelung gilt; bei gesetzlich bestimmten anzulegenden Werten reicht der Zeitraum bis zum 31. Dezember des zwanzigsten Zahlungsjahres. Das garantiert weder eine bestimmte Strommenge noch eine Anlegerrendite. Vertiefung: Erlöse und Wirtschaftlichkeit eines Photovoltaik-Investments.
Eigenverbrauch und Energieversorgung: Selbst genutzter Solarstrom kann den Strombezug aus dem Netz und damit Bezugskosten verringern. Diese Einsparung entsteht beim jeweiligen Stromverbraucher; sie ist keine automatische Auszahlung an einen externen Investor. Ob sie eine Kalkulation verbessert, hängt unter anderem von zeitgleicher Nutzung, vermiedenen Bezugskosten und den Kosten der PV-Anlage ab. Eine feste Eigenverbrauchsquote oder Amortisationszeit lässt sich daraus nicht ableiten. Quelle: Solar Cluster Baden-Württemberg / Fraunhofer ISE, Leitfaden für Gewerbe und Industrie, April 2025. Für die Verbraucherseite: Photovoltaik für Unternehmen.
Flächennutzung und Pacht: Ein Eigentümer kann einem anderen Unternehmen die Nutzung seiner Dach- oder Freifläche vertraglich überlassen. Nach § 581 BGB schuldet der Pächter die vereinbarte Pacht; deren Höhe und Zahlungsweise ergeben sich aus dem Vertrag. Diese Zahlung an den Flächeneigentümer ist von den Erlösen des Investors zu trennen und kann in dessen Kalkulation eine Kostenposition sein. Ein Anspruch auf vergünstigten Solarstrom entsteht daraus nicht automatisch. Zur Eigentümerperspektive: Fläche für Photovoltaik anbieten.
Förderung und Finanzierung: Lassen Sie Investitionskosten, Zinsen, Pacht, Wartung, Versicherung und mögliche Ersatzkosten getrennt ausweisen. Welche Kosten sind im Kaufpreis enthalten, welche entstehen zusätzlich? Bei einer neuen Anlage sind insbesondere Flächenrechte, Genehmigungsstand und Netzanschluss zu prüfen. Für eine bestehende Anlage brauchen Sie zusätzlich Betriebs- und Abrechnungsdaten. Eine Kalkulation mit Fördermitteln benötigt einen Beleg für Programm, Rahmenbedingungen und Eignung des konkreten Vorhabens; eine allgemeine Fördermöglichkeit ist noch keine bewilligte Förderung.
Photovoltaik bezeichnet die Umwandlung von Sonnenlicht in elektrischen Strom. Diese Nutzung der Solarenergie kann im Energiesystem Strom aus fossilen Energiequellen ersetzen. Eigenverbrauch kann zusätzlich den Netzbezug eines Unternehmens reduzieren; das belegt aber weder dessen vollständige Unabhängigkeit noch eine bestimmte Klimawirkung Ihres Investments. Quelle: Fraunhofer ISE, Aktuelle Fakten zur Photovoltaik in Deutschland, Stand 20.08.2026. Aussagen über Energieeffizienz oder Vorteile für die Energiewende ersetzen keine Rechnung zur Rentabilität Ihres Kapitals.
Halten Sie für jede Erlösposition fest: Wer zahlt an wen, auf welcher Grundlage, für welchen Zeitraum und unter welchen Voraussetzungen? So lassen sich Pacht, Stromverkauf, EEG-Zahlung und Investorenauszahlung in den Projektunterlagen auseinanderhalten.
Was können Sie aus der Prüfung ableiten?
Eine nachvollziehbare Anlagenbeschreibung genügt noch nicht für eine Investitionsentscheidung. Halten Sie zusätzlich fest, ob Flächenrechte, Projektstatus, Finanzierung, Vermarktung und laufende Kosten zu Ihrem Vorhaben passen. Prüfen Sie, welche Annahmen die Kalkulation tragen und welche Folgen weniger Solarstrom, höhere Kosten oder ein späterer Netzanschluss hätten.
Unsere Prüfempfehlung: Beziehen Sie auch die Bonität des jeweiligen Vertragspartners in Ihre Prüfung ein. Fragen Sie, welche aussagekräftigen Informationen verfügbar sind und welche Verpflichtungen dieser Partner übernimmt.
Für die wirtschaftliche Einordnung können Sie die Übersicht zum Photovoltaik-Investment nutzen. Die Risiken eines PV-Investments sind eine eigene Prüfung. Ein technisch plausibles Projekt ist nicht automatisch für Ihre Liquidität und Ihre Möglichkeiten, Verluste zu tragen, geeignet.
Häufige Fragen zum PV-Investment
Wer gilt als Betreiber einer PV-Anlage?
Nach § 3 Nr. 2 EEG ist Anlagenbetreiber, wer die Anlage zur Stromerzeugung nutzt, unabhängig vom Eigentum. Klären Sie für das konkrete Photovoltaik-Investment, wer diese Rolle übernimmt und welche Leistungen andere Unternehmen erbringen. Eine beauftragte Betriebsführung beantwortet die Eigentumsfrage nicht. EEG § 3 Nummer 2: Betreiberrolle.
Kaufe ich eine Anlage oder ein Komponentenrecht?
Das müssen Angebot und Verträge eindeutig beschreiben. Prüfen Sie bei einem Komponentenrecht zusätzlich Zuordnung, Messung, Ersatz, Ausfall und Erlöszuweisung. Setzen Sie es nicht ohne Prüfung mit dem Eigentum an einer gesamten Photovoltaikanlage gleich. Welche Rechte angeboten werden, ergibt sich aus dem konkreten Vertrag. BGB § 433: Verpflichtungen beim Sachkauf.
Wann beginnt eine Auszahlung?
Maßgeblich sind die vertraglichen Voraussetzungen und der Abrechnungszeitraum. Inbetriebnahme, wirtschaftlicher Übergang, Stromabrechnung und Zahlung sind unterschiedliche Ereignisse. Fragen Sie nach Auslöser, Fälligkeit und Folgen einer Verzögerung. Ohne bestätigte Projekt- und Vertragsunterlagen lässt sich kein Auszahlungstermin nennen.
Wer ist mein Vertragspartner?
Logic Energy ist eine Marke der Logic Glas GmbH. Vertragspartner für PV-Direktinvestments ist mediplan Helm e.K. Prüfen Sie dennoch je Leistung die konkrete Vertragspartei und deren Pflichten. Markenname, Ansprechpartner, Kaufvertrag und Betriebsführungsvertrag sind getrennte Angaben.
Kann ich die Prüfung vor einem Vertrag beenden?
Klären Sie Kosten, Bindungswirkung und Beendigungsmöglichkeiten vor einer Reservierung oder Beauftragung. Maßgeblich sind die tatsächlich eingegangenen Vereinbarungen.
Kann man mit Photovoltaik Geld verdienen?
Eine Ertragsprognose ist keine Renditegarantie. Für die wirtschaftliche Prüfung benötigen Sie eine Kalkulation mit Investition, Finanzierung, Erlösen, Kosten und Zeitraum sowie nachvollziehbaren Annahmen. Ob ein konkretes PV-Investment zu Ihnen passt, lässt sich aus dem Modellnamen oder einer allgemeinen Stromerzeugungsprognose nicht ableiten.
Welche Frage sollte vor Ihrer Entscheidung beantwortet sein?
Können Sie anhand der Unterlagen erklären, was Sie erwerben, wer wofür verantwortlich ist und wie Ihre Abrechnung entsteht? Wenn eine Antwort offenbleibt, formulieren Sie genau dazu Ihre nächste Rückfrage. Die Dokumentenmatrix macht diese Lücke sichtbar und hilft Ihnen, eine allgemeine Modellbeschreibung von einem prüfbaren konkreten Angebot zu unterscheiden.
Mit einer konkreten Frage weiterkommen
Halten Sie fest, was Sie erwerben möchten, welche Aufgaben bei Ihnen bleiben sollen und welche Nachweise fehlen. Der Investoreneinstieg hilft bei der Orientierung; aktuelle Projektverfügbarkeit und Konditionen müssen gesondert bestätigt werden.
Quellen und wichtiger Hinweis
§ 3 Nr. 2 EEG: Begriffsbestimmungen und Anlagenbetreiber .
Weitere Quellen stehen unmittelbar bei den betreffenden Aussagen: § 433 BGB, § 19 EEG, § 7g EStG und Fraunhofer ISE. Konkrete Projekt-, Vertrags- und Abrechnungsunterlagen müssen für das jeweilige Vorhaben vorliegen.
Artikelstand: 23. Oktober 2026. Rechtsquellen: Stand 12. Oktober 2026; § 7g EStG und § 19 EEG: 20. Oktober 2026. Steuerliche Möglichkeiten hängen von Erwerbsgegenstand, Betrieb und Fristen ab. Für das konkrete Vorhaben sind aktuelle Verträge und eine nachvollziehbare Abrechnung erforderlich.
Wichtiger Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine Anlage-, Steuer- oder Rechtsberatung dar. Angaben zu Rendite, Ertrag, Erlösen, Pacht und Kosten sind Beispielrechnungen oder Marktbeobachtungen zum genannten Stand und keine Zusage künftiger Ergebnisse; die tatsächlich erzielbaren Werte hängen von Standort, Anlagenauslegung, Vertragsgestaltung und Marktentwicklung ab. Für Ihre individuelle Situation wenden Sie sich an einen zugelassenen Steuerberater, Rechtsanwalt oder Anlageberater. Stand: Oktober 2026.
Logic Energy ist selbst kein Finanz- oder Steuerberater. Auf Wunsch vermitteln wir an unabhängige Finanzberater aus unserem Kooperationsnetzwerk. Die individuelle Einschätzung erfolgt durch die vermittelten Berater.